

AI算力浪潮下的新加坡主板机遇:为何SGX AI芯片股成2026年投资新风口?
2026年,全球AI产业正经历一场前所未有的“算力革命”。随着生成式AI模型的参数规模突破万亿级,对高性能计算(HPC)的需求呈指数级增长。据市场研究机构预测,2026年全球AI算力需求将达到1.2 ZFLOPS,同比增长45%,其中超过60%的需求来自大模型训练和推理。这一趋势不仅推动了英伟达、AMD等芯片巨头的营收增长,也为半导体产业链的各个环节带来了新的机遇。作为亚洲半导体产业的重要枢纽,新加坡凭借其政策支持、技术积累和产业生态,成为AI芯片产业的关键布局地。新加坡交易所(SGX)主板上的AI芯片股,正凭借技术突破、订单增长和政策红利,成为2026年投资者关注的焦点。本文将从AI算力需求、新加坡产业优势、SGX AI芯片股的表现及投资逻辑等方面,解析为何现在正是布局新加坡AI芯片股的良机。
一、AI算力需求爆发:半导体行业的“超级周期”开启
AI算力的核心驱动力来自大模型的训练与推理。2026年,全球范围内,OpenAI的GPT-5、谷歌的Gemini Ultra、Meta的LLaMA 3等大模型的参数规模已突破万亿级,这些模型需要数千块GPU同时运行,才能完成训练任务。例如,GPT-5的训练需要约2万块H100 GPU,而Gemini Ultra的训练则需要约1.5万块H100 GPU。这种大规模的算力需求,直接推动了高性能GPU、HBM(高带宽内存)和先进封装技术的需求增长。
除了大模型训练,边缘AI的普及也加剧了算力需求。随着物联网、自动驾驶、智能医疗等应用的快速发展,边缘设备需要更高效的AI芯片来处理本地数据。例如,自动驾驶汽车需要每秒处理数GB的数据,而智能医疗设备需要实时分析医学影像。这些应用对AI芯片的能效比、低延迟和可靠性提出了更高要求,推动了专用AI芯片(如NPU、ASIC)的需求增长。
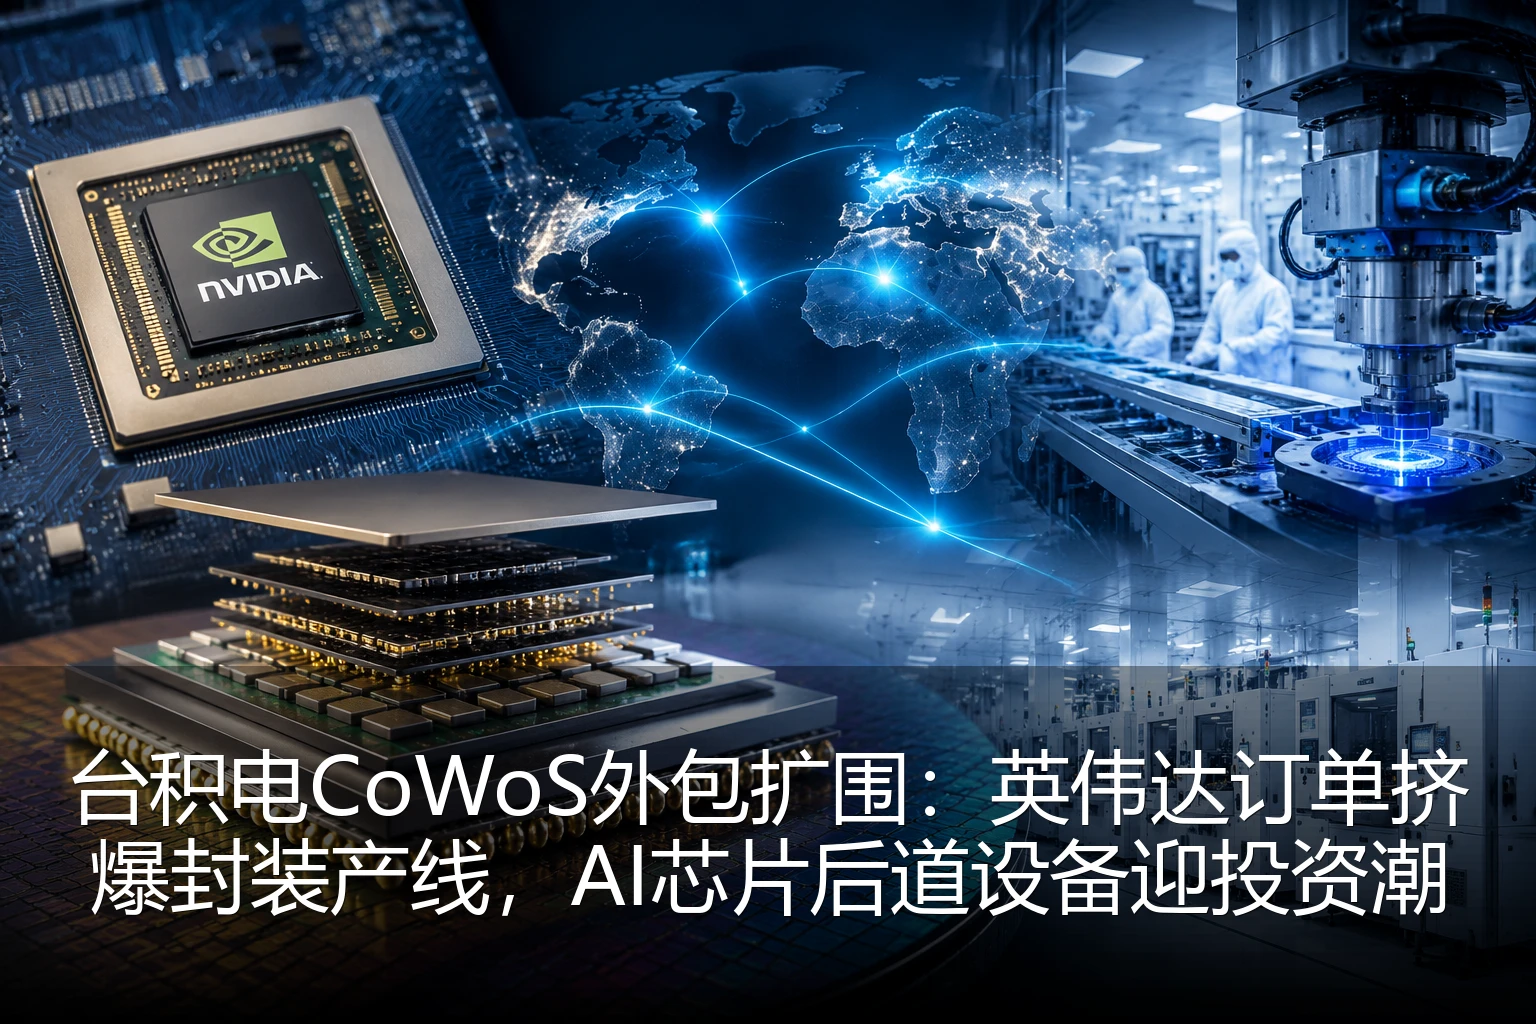
在半导体产业链中,先进封装(如CoWoS、InFO)和HBM成为关键环节。先进封装技术可以将多个芯片(如GPU、CPU、HBM)集成到一个封装中,提高数据传输速度和能效比。例如,英伟达的H100 GPU采用CoWoS封装,将GPU、HBM和I/O芯片集成在一起,实现了更高的带宽和更低的延迟。而HBM作为GPU的“内存”,其容量和带宽直接决定了GPU的性能。2026年,HBM的市场规模预计达到150亿美元,同比增长35%,其中三星、SK海力士和美光占据主要市场份额。
此外,硅光子技术也成为AI芯片的重要发展方向。硅光子技术可以将光信号用于数据传输,比电信号更快、更节能。例如,联电在新加坡的12英寸晶圆厂量产硅光子晶圆,用于AI光互连,解决了传统电互连的带宽瓶颈。这一技术突破,为AI芯片的性能提升提供了新的路径。
二、新加坡的AI产业优势:政策、技术与生态的三重驱动
新加坡作为亚洲半导体产业的重要节点,凭借其政策支持、技术积累和产业生态,成为AI芯片产业的关键布局地。首先,政策方面,新加坡政府高度重视半导体产业的发展,于2025年发布了《AI国家战略2.0》,投入50亿新元支持半导体、AI等前沿技术的研发和应用。该战略明确提出,要打造“亚洲半导体创新中心”,吸引国际半导体巨头在新加坡设立研发中心和生产基地。例如,台积电在新加坡投资120亿新元建设12英寸晶圆厂,预计2027年投产;三星电子在新加坡投资80亿新元建设HBM生产线,以满足AI芯片的需求。
其次,技术方面,新加坡拥有世界先进的半导体制造和封装技术。例如,世界先进(GlobalFoundries)在新加坡的12英寸晶圆厂,良率已达到99%,超过了行业平均水平(约95%)。这一高良率使得新加坡的晶圆厂能够生产更高质量的AI芯片,满足大模型训练的需求。此外,新加坡的封装厂(如星科金朋)在先进封装领域具有优势,能够为AI芯片提供CoWoS、InFO等封装服务。例如,星科金朋在2026年宣布,将上调先进封装的价格,因为AI芯片的需求激增,产能已满负荷运行。
最后,生态方面,新加坡聚集了众多国际半导体巨头和本土企业,形成了完整的产业链。例如,台积电、三星、联电等晶圆厂在新加坡设有生产基地;星科金朋、UMS Holdings等封装和设备企业在新加坡运营;恩倍科、AEM等AI芯片企业在SGX主板上市。这种完整的产业链,使得新加坡能够快速响应AI芯片的需求,提供从晶圆制造到封装测试的一站式服务。
三、SGX AI芯片股的表现:业绩与订单双增长
随着AI算力需求的爆发,SGX主板上的AI芯片股表现亮眼,业绩和订单均实现双增长。以下是几家代表性公司的分析:
1. UMS Holdings(新加坡半导体设备商)
UMS Holdings是新加坡领先的半导体设备商,主要提供封装测试设备。2026年Q2财报显示,其净利同比增长120%,达到1.2亿新元,主要原因是AI芯片封装需求激增。UMS Holdings的设备被广泛应用于AI芯片的封装测试,例如HBM的封装和GPU的测试。随着英伟达、AMD等芯片巨头的订单增加,UMS Holdings的产能已满负荷运行,订单 backlog 达到历史新高。此外,UMS Holdings还推出了新的AI芯片测试设备,提高了测试效率和准确性,进一步巩固了其市场地位。
2. 恩倍科(无晶圆厂AI芯片股)
恩倍科是SGX主板上的首家无晶圆厂AI芯片公司,专注于边缘AI芯片的研发和销售。2026年,恩倍科的订单同比增长80%,达到5000万美元,主要来自智能医疗和自动驾驶领域。恩倍科的芯片采用先进的7nm工艺,具有低功耗、高能效比的特点,适合边缘设备使用。例如,其最新的边缘AI芯片,功耗仅为5W,但性能相当于传统GPU的10倍,能够满足智能医疗设备实时分析医学影像的需求。此外,恩倍科还与新加坡的医疗机构合作,推出了基于其芯片的智能诊断系统,获得了市场的认可。
3. 星科金朋(封装厂)
星科金朋是新加坡领先的封装厂,主要提供先进封装服务。2026年下半年,星科金朋宣布将上调先进封装的价格,因为AI芯片的需求激增,产能已满负荷运行。其先进封装产能利用率达到95%,高于行业平均水平(约80%)。星科金朋的CoWoS封装服务,被广泛应用于英伟达的H100 GPU和AMD的MI300 GPU。随着AI芯片订单的增加,星科金朋的营收预计同比增长40%,达到30亿新元。此外,星科金朋还计划扩大其在新加坡的产能,以满足未来AI芯片的需求。
四、投资逻辑与风险提示
对于投资者来说,SGX主板上的AI芯片股具有以下投资逻辑:
- 政策红利:新加坡政府发布的《AI国家战略2.0》为半导体产业提供了政策支持,包括税收优惠、研发补贴等,降低了企业的运营成本,提高了盈利能力。
- 市场需求:AI算力需求的爆发,为半导体产业链的各个环节带来了新的机遇,SGX AI芯片股直接受益于这一趋势,业绩增长确定性强。
- 技术突破:新加坡的半导体企业在先进封装、硅光子等领域具有技术优势,能够满足AI芯片的高性能需求,提升了产品的竞争力。
- 估值优势:相比美股的AI芯片股(如英伟达、AMD),SGX AI芯片股的估值更低,具有更高的投资性价比。例如,UMS Holdings的市盈率约为20倍,而英伟达的市盈率约为50倍。
当然,投资SGX AI芯片股也存在一定的风险:
- 全球半导体周期波动:半导体行业具有周期性,若全球经济增长放缓,AI芯片的需求可能下降,影响企业的业绩。
- 技术迭代风险:AI芯片的技术迭代速度快,若企业无法跟上技术发展的步伐,可能失去市场竞争力。
- 地缘政治影响:半导体产业受地缘政治影响较大,若中美贸易摩擦加剧,可能影响企业的供应链和订单。
总体而言,随着AI算力需求的持续增长,新加坡半导体产业链的优势将进一步凸显,SGX主板上的AI芯片股有望成为2026年的投资新风口。投资者应关注企业的技术实力、订单增长和业绩表现,选择具有竞争优势的企业进行布局。